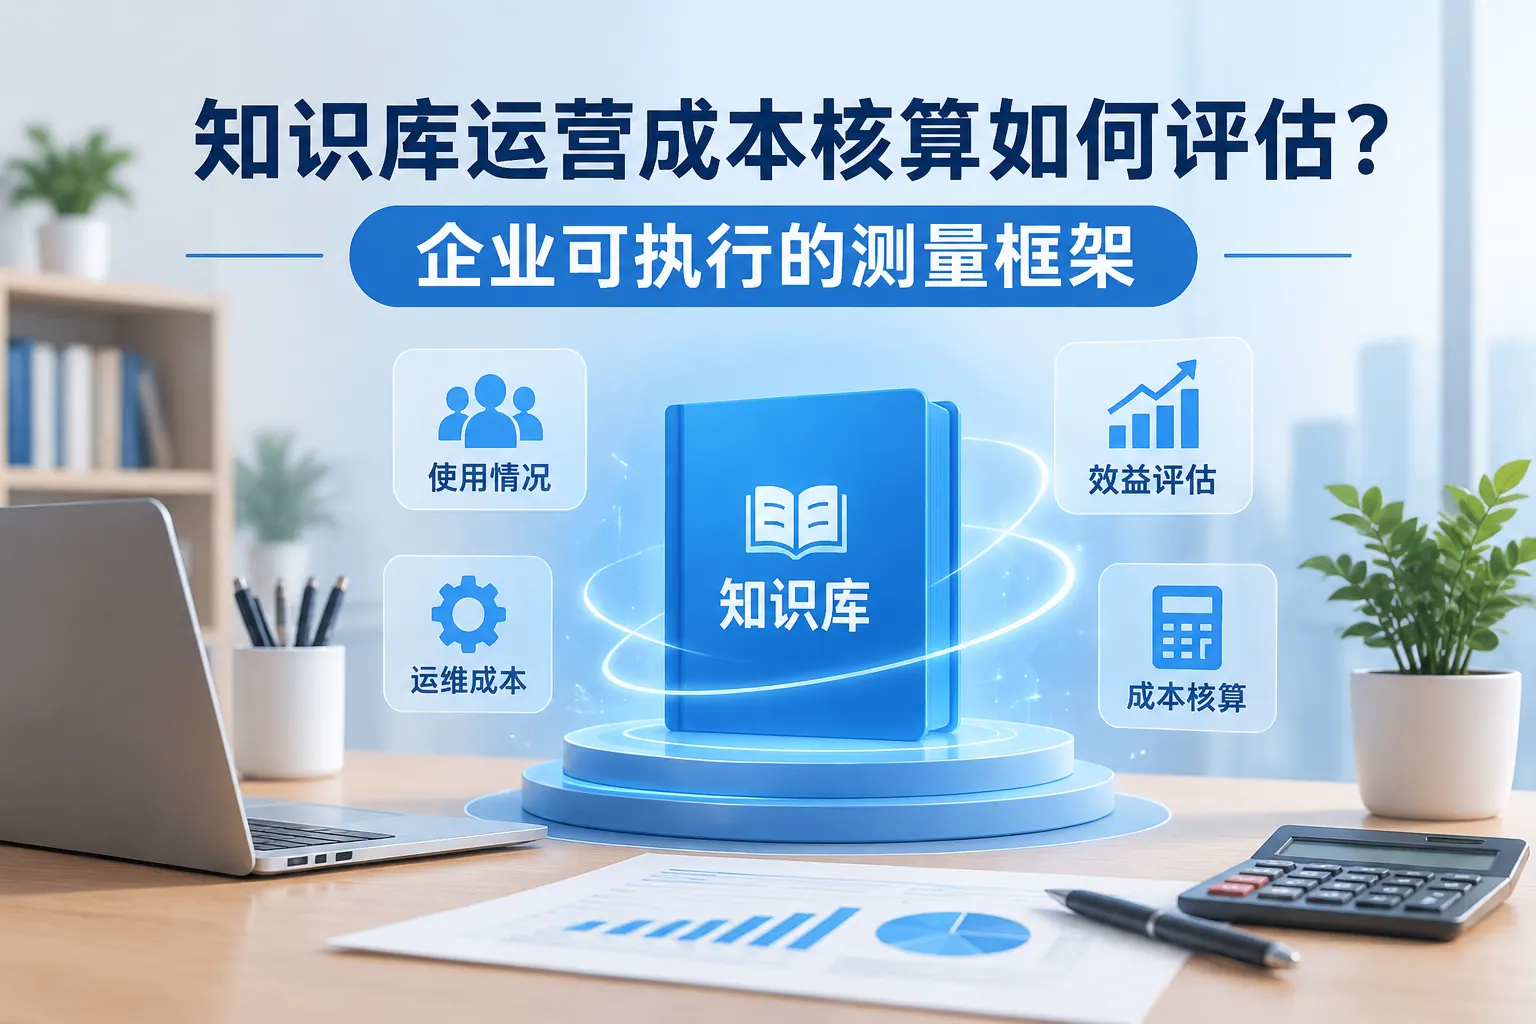
知识库运营成本核算如何评估?企业可执行的测量框架
知识库运营成本评估应覆盖平台、内容生产、维护、使用及错误返工等全生命周期投入,并将成本与有效搜索、重复咨询变化和业务解决结果关联。企业可通过明确核算范围、统一成本口径、建立基线、抽样验证使用效果和定期复盘,识别重复生产、内容过期与检索困难等真实成本来源;同时避免将访问量等同于价值,或把释放时间夸大为现金收益。
企业在测算知识库运营成本时,容易只统计软件订阅费,忽略内容维护和内部人员投入。哪些项目需要一并核算?
按成本类别建立清单
建议纳入平台许可与云资源费用、系统集成和开发费用、内容采集与整理费用、审核更新所需的人力成本、培训与推广费用,以及安全合规和技术支持费用。一次性建设投入与持续运营支出应分开记录;内部员工工时可按岗位平均时薪折算,便于与外部采购费用统一比较。
内容创建、审核、更新和问题处理往往由多个团队承担,企业怎样估算这部分隐性成本?
记录工时并统一折算口径
为内容运营、业务专家、审核人员和技术支持设置工时类别,按周或按月抽样记录实际投入。将各岗位工时乘以包含薪酬及福利的综合小时成本,得到内部人力成本。若暂时无法全面记录,可先选取代表性团队进行短期工时调查,再逐步扩大范围。
企业除了看年度支出,还希望知道知识库是否减少了重复咨询、缩短了员工查找信息的时间。可以用哪些指标进行评估?
把成本指标与业务成效结合
可跟踪单篇内容维护成本、单次有效检索成本、问题自助解决率、重复咨询量、平均查找时间和内容过期率。评估收益时,应选择上线前后的相同业务场景进行对比,并明确统计周期与数据来源。若节省的工时能够合理折算为金额,可将其与同期运营成本对照,观察投入产出变化。
部门规模、内容数量和使用频率差异较大,直接比较总支出可能不够准确。企业应采用什么方法?
使用标准化单位成本
可按活跃用户数、有效内容条目数、检索次数或已解决问题数计算单位成本,并同时披露统计范围和内容质量要求。例如,比较每位活跃用户的年度运营成本,或每次有效问题解决的成本。对使用场景差异明显的部门,应分组比较,避免单一指标掩盖实际差异。